
Une épargne étudiante sert à mettre de l’argent de côté pour les imprévus et les projets proches : caution, ordinateur, permis, stage ou mobilité. Le bon réflexe consiste à garder une réserve disponible sur un livret, puis à envisager l’investissement seulement si l’argent peut rester placé longtemps.
Ton virement de bourse CROUS arrive le 5, ton loyer part le 7, et ton ordinateur menace de lâcher avant les partiels. Dans cette vraie vie étudiante, épargner ne ressemble pas à un tableau Excel parfait : c’est plutôt une suite de petits arbitrages. Chez Étudiant Moderne, on voit l’épargne comme une protection, pas comme une punition. Livret Jeune, Livret A, alternance, job du week-end, caution de logement ou inscription en master : l’enjeu n’est pas de devenir expert bancaire, mais de choisir quand mettre de côté, combien garder disponible et à quel moment viser plus long terme.
En bref : les réponses rapides
1. Comprendre ce qu’est une épargne étudiant avant de choisir un livret
Une épargne étudiant, c’est l’argent mis de côté pour absorber les imprévus et préparer des projets proches : caution de logement, ordinateur, mobilité, stage. Avant de comparer les livrets, demande-toi si tu veux une réserve disponible rapidement ou un placement laissé tranquille plus longtemps. C’est la base du tri. Sans ça, le livret devient un choix au hasard.
2. Mettre de côté sans se priver : la méthode en 4 étapes quand on est étudiant
Pour épargner quand on est étudiant, mieux vaut automatiser un petit montant dès l’arrivée de l’argent, puis ajuster selon le mois, voire en vivant chez ses parents. Même 10, 20 ou 50 euros peuvent créer une vraie réserve si le virement automatique est régulier et placé sur un support disponible.
- Choisis un objectif précis : caution, ordinateur, permis, vacances ou simple matelas de sécurité pour éviter le découvert.
- Fixe un montant réaliste dans ton budget mensuel, sans viser le chiffre parfait ni rogner sur les repas.
- Programme le virement juste après la bourse CROUS, le salaire de job étudiant ou la paie d’alternance.
- Révise tous les trois mois : baisse si le loyer grimpe, augmente si un stage, une prime ou moins de sorties libèrent de l’air.
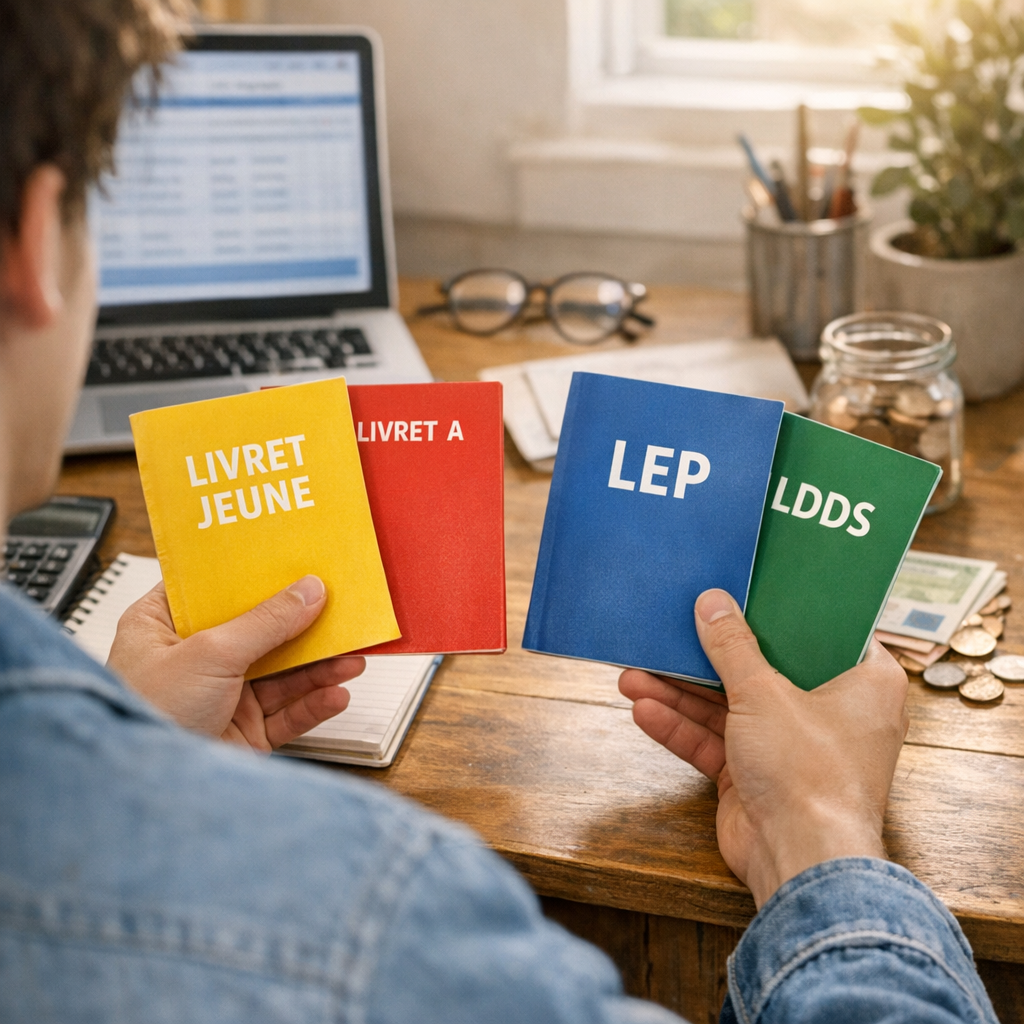
3. Comparer les livrets : Livret Jeune, Livret A, LEP ou LDDS ?
Le Livret Jeune est souvent prioritaire avant 25 ans si son taux dépasse le Livret A. Le Livret A reste utile pour une réserve plus large, le LEP étudiant peut être très intéressant si tu es éligible, et le LDDS sert plutôt après les premiers plafonds atteints.
| Produit | Âge ou condition | Plafond | Taux ou règle 2026 | Disponibilité | Usage conseillé | Versement réaliste |
|---|---|---|---|---|---|---|
| Livret Jeune | 12-25 ans | Plafond bas | Banque libre, jamais sous le Livret A | Rapide | Caution, ordinateur, imprévu CROUS | 10 à 50 €/mois |
| Livret A | Tout âge | Plafond livret a plus large | Taux réglementé, à vérifier | Rapide | Matelas de sécurité | 20 à 100 €/mois |
| Livret d’épargne populaire | Selon revenus | Plafond réglementé | Souvent attractif si éligible | Rapide | Épargne prioritaire en alternance | 20 à 80 €/mois |
| Livret de développement durable et solidaire | Résident fiscal majeur | Plafond moyen | Aligné sur règle réglementée | Rapide | Après Livret Jeune et Livret A | 10 à 60 €/mois |
| Compte courant rémunéré éventuel | Selon banque | Variable | Offre commerciale | Immédiate | Parking très court terme | 0 à 30 €/mois |
4. Savoir quand verser ou retirer son argent avec les intérêts par quinzaine
Sur beaucoup de livrets réglementés, les intérêts par quinzaine changent le bon timing. Pour optimiser sans se compliquer la vie, déposez juste avant le 15 ou la fin du mois, et retirez juste après le 1er ou le 16 quand c’est possible. C’est simple. Le calcul intérêts livret fonctionne par blocs de quinze jours, notamment sur un Livret A ou un Livret Jeune, selon les règles appliquées par votre banque.
5. Investir quand on est jeune : assurance-vie, ETF ou SCPI après l’épargne de sécurité
Investir en étant étudiant peut avoir du sens seulement après avoir gardé une réserve disponible. Pas avant. L’assurance-vie, le PEA, les ETF ou les SCPI concernent plutôt l’argent dont on n’a pas besoin rapidement, car ils impliquent un horizon de placement plus long et parfois un risque de perte en capital.
| Option | Usage réaliste | Point à surveiller |
|---|---|---|
| Assurance vie jeune | Préparer un projet moyen ou long terme avec des versements souples. | Frais, supports choisis, retraits pas toujours instantanés. |
| PEA / ETF étudiant | Investir jeune en Bourse avec une logique diversifiée et progressive. | Variations possibles, donc pas pour payer une caution ou un stage. |
| SCPI | SCPI définition : placement immobilier collectif pour acheter des parts. | Rendement non garanti, frais, revente parfois lente. |
Questions fréquentes
Comment épargner de l'argent en tant qu'étudiant ?
Commence par automatiser un petit virement dès que la bourse CROUS, le salaire d’alternance ou l’aide familiale arrive : même 10 à 30 € suffisent. Garde une épargne de sécurité sur un livret, puis sépare tes budgets courses, logement, sorties. Le vrai déclic, c’est d’épargner avant de dépenser, pas seulement quand il reste quelque chose en fin de mois.
Comment investir en étant étudiant ?
Avant d’investir, garde d’abord un coussin de sécurité sur Livret A ou LDDS. Ensuite, tu peux découvrir des supports simples comme un PEA avec ETF diversifiés, ou une assurance-vie à faibles frais, selon ton horizon. N’investis pas l’argent du loyer ou des frais de master : vise long terme, petits montants réguliers et risques compris.
Quel compte ouvrir quand on est jeune ?
Quand on est jeune, le trio logique est souvent : compte courant gratuit ou peu cher, Livret Jeune si tu as 12-25 ans, puis Livret A pour l’épargne disponible. Si tu es majeur et éligible, le LEP peut être meilleur grâce à son taux. Compare surtout les frais, l’application, la carte bancaire et les conditions de découvert.
Comment investir son argent en etant jeune ?
Pour investir son argent en etant jeune, privilégie ce que tu comprends et ce qui peut rester placé plusieurs années. Une méthode simple : épargne de précaution, puis versements programmés sur supports diversifiés. Évite de suivre un forum ou TikTok les yeux fermés. Ton meilleur investissement, parfois, c’est aussi permis, ordinateur, langue ou formation utile pour l’insertion pro.
scpi définition
Une SCPI, société civile de placement immobilier, permet d’investir dans de l’immobilier sans acheter seul un appartement. Tu achètes des parts, la société gère les immeubles et peut verser des revenus. Ce n’est pas un livret : le capital n’est pas garanti, les frais existent et la revente peut prendre du temps. À étudier plutôt sur horizon long.
combien épargner à 30 ans
À 30 ans, il n’y a pas de chiffre magique : tout dépend du salaire, du loyer, d’un prêt étudiant ou d’une période d’alternance. Une cible saine consiste à avoir 3 à 6 mois de dépenses en épargne disponible, puis à investir progressivement. Si tu pars de zéro, l’important est le rythme mensuel, pas la comparaison avec LinkedIn.
combien avoir de côté à 30 ans
Combien avoir de côté à 30 ans ? Idéalement, assez pour absorber une galère sans crédit : déménagement, santé, chômage court, réparation. En pratique, vise d’abord 1 000 à 2 000 €, puis 3 à 6 mois de dépenses. Au-delà, l’argent peut être réparti entre épargne disponible et placements long terme selon tes projets logement, voyage ou master.
Est-ce qu'un étudiant peut ouvrir un LEP ?
Oui, s’il est majeur, résident fiscal en France et si son revenu fiscal de référence est sous le plafond. Point clé : il faut disposer de son propre avis d’imposition. Si tu es rattaché au foyer fiscal de tes parents, la banque regardera souvent leur situation, ce qui peut bloquer. À vérifier avec ta banque et l’avis fiscal disponible.
La bonne épargne étudiante commence rarement par le produit parfait : elle commence par une décision simple et tenable. Garde d’abord une réserve accessible, relie chaque livret à un objectif concret, puis automatise un petit versement juste après tes revenus. Si tu es en alternance ou que tes revenus augmentent, ajuste progressivement. Ton action cette semaine : choisis un montant réaliste, même 10 €, et donne-lui une mission claire.