
Pour un étudiant éligible, le LEP est généralement prioritaire, car il offre une épargne disponible, sans risque et souvent mieux rémunérée. Le LDDS devient utile ensuite, comme complément au Livret A, surtout si vous voulez séparer une réserve logement, rentrée ou imprévus.
Vous avez 800 € de côté, un loyer qui tombe le 5 et une rentrée à payer avant le premier salaire d’alternance. Dans ce contexte, choisir entre LEP, LDDS et Livret A n’est pas une question de banquier, mais de survie budgétaire tranquille. Le bon livret dépend surtout de trois choses : votre rattachement fiscal, votre niveau d’épargne et l’usage prévu de l’argent. Une boursière qui garde une réserve pour ses frais de septembre ne fera pas forcément le même choix qu’un alternant avec 3 000 € qui veut sécuriser son dépôt de garantie.
En bref : les réponses rapides
LEP, LDDS, Livret A : lequel prioriser quand on est étudiant ?
Pour un étudiant éligible, le LEP étudiant passe souvent en premier : taux souvent plus avantageux, intérêts nets d’impôt, argent disponible pour le budget du mois. Le LDDS étudiant complète le Livret A avec son plafond séparé. L’ordre simple : LEP, puis Livret A étudiant ou LDDS, selon votre épargne et votre fiscalité.
| Livret | Éligibilité | Plafond | Fiscalité et retrait | Intérêt étudiant |
|---|---|---|---|---|
| Livret d’épargne populaire | Revenu fiscal compatible, parfois compliqué si rattaché aux parents | Plafond propre | Intérêts exonérés, retraits libres | Priorité pour une épargne sans risque étudiant |
| Livret de développement durable et solidaire | Majeur avec résidence fiscale en France | Plafond séparé du Livret A | Intérêts exonérés, retraits libres | Complément pour projets courts |
| Livret A | Ouverture très large, même avec petit budget | Plafond propre | Intérêts exonérés, retraits libres | Base simple pour loyer, dépôt, imprévu |
Un étudiant peut-il ouvrir un LEP en 2026 ?
Un étudiant peut ouvrir un LEP étudiant en 2026 s’il est majeur, domicilié fiscalement en France et sous les plafonds de revenu fiscal de référence. Le point clé est l’avis d’imposition : si vous êtes rattaché à vos parents, leurs revenus peuvent vous rendre non éligible. C’est souvent le vrai blocage. Pour vérifier les conditions LEP étudiant, la banque regarde le Revenu fiscal de référence du foyer fiscal, pas seulement votre bourse CROUS, votre alternance ou le contenu de votre compte courant.
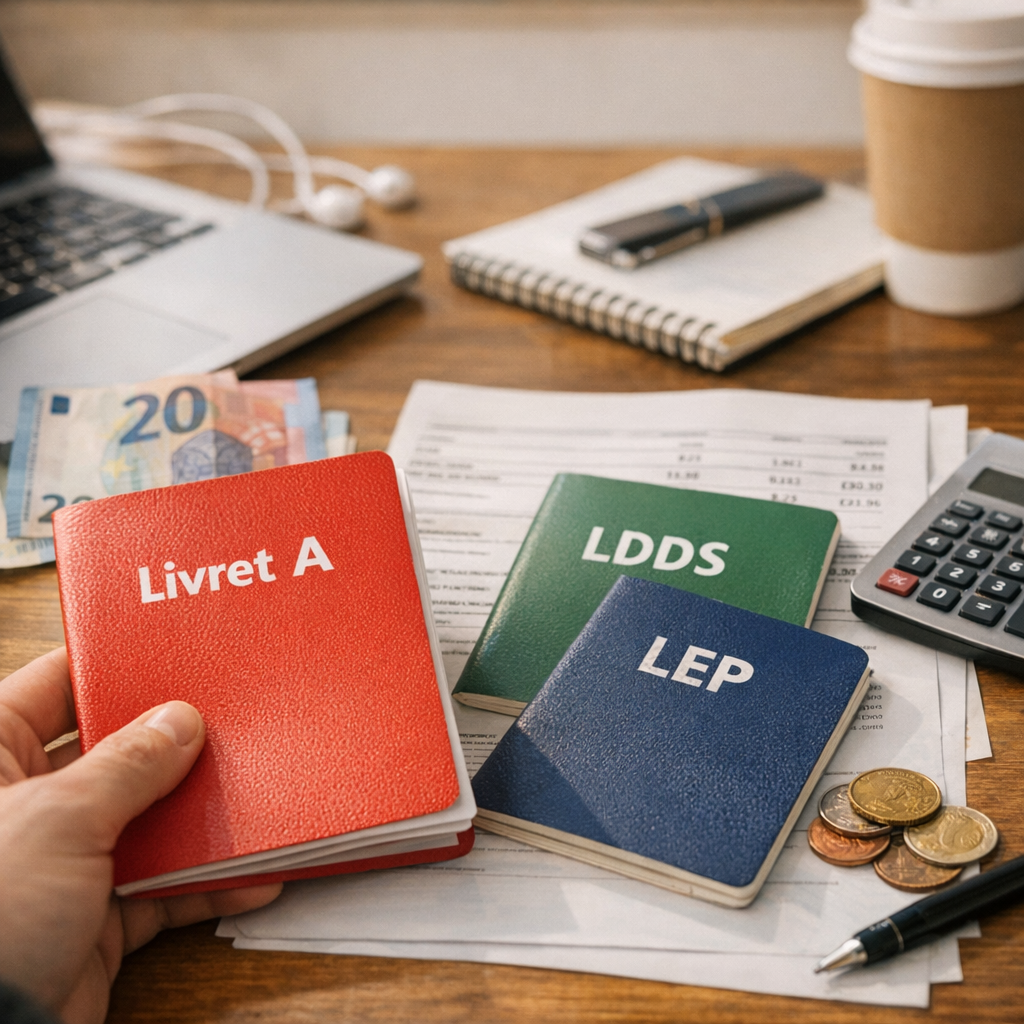
LDDS étudiant : utile, ou simple doublon du Livret A ?
Le LDDS étudiant est utile si vous avez déjà un Livret A ou si vous voulez séparer votre épargne : caution de logement d’un côté, frais de rentrée de l’autre. Son rendement suit le taux LDDS 2026, aligné sur celui du Livret A, avec intérêts exonérés et argent disponible à tout moment.
Quelle stratégie d’épargne selon votre profil étudiant ?
La bonne stratégie dépend surtout de vos revenus, de votre stabilité et de vos projets proches. Un boursier CROUS privilégiera une petite réserve disponible. Un alternant peut remplir progressivement un LEP s’il est éligible. Un étudiant avec job d’été peut, pour son épargne étudiante, séparer urgence, loyer et projets sur plusieurs livrets.
- Gardez d’abord une épargne de sécurité étudiant très disponible dans votre budget étudiant 2026, car 30 € par mois suffisent déjà à créer une épargne de précaution pour une caution, une franchise santé ou un train imprévu.
- Vérifiez ensuite votre accès au LEP, car le meilleur livret étudiant n’est pas le même si vous êtes rattaché fiscalement à vos parents, en job étudiant ponctuel ou déjà autonome.
- Utilisez le LDDS ou le Livret A comme placement sans risque étudiant pour les projets datés, par exemple une alternante qui transforme son réflexe alternance épargne en réserve avant la rentrée en master.
Impôts, APL, bourses : les pièges à vérifier avant d’empiler les livrets
LEP et LDDS ne sont pas imposés, mais ils ne deviennent pas invisibles pour autant. Pour l’APL, la CAF peut regarder le patrimoine mobilier au-delà d’un seuil. Pour une bourse CROUS ou un rattachement fiscal, vérifiez surtout l’effet global avec vos parents, avant de bouger les livrets.
Questions fréquentes
Un étudiant peut-il avoir un LEP et un LDDS en même temps ?
Oui, un étudiant peut détenir un LEP et un LDDS en même temps, à condition de remplir les critères de chaque livret. Le LDDS est assez simple si vous êtes majeur et fiscalement domicilié en France. Le LEP demande en plus de respecter un plafond de revenu fiscal. Les deux restent disponibles à tout moment et les intérêts sont exonérés d’impôt.
Vaut-il mieux ouvrir un LEP ou un LDDS quand on est étudiant ?
Si vous êtes éligible, le LEP passe généralement devant : son taux est conçu pour protéger les petits revenus et il est souvent plus rémunérateur que le LDDS. Le LDDS devient utile si vous n’avez pas droit au LEP, ou une fois le LEP rempli. Avant de décider, vérifiez les taux en vigueur et votre avis d’impôt.
Peut-on ouvrir un LEP si l’on est encore rattaché fiscalement à ses parents ?
Non, en pratique, un étudiant encore rattaché au foyer fiscal de ses parents ne peut pas ouvrir son propre LEP. Il faut avoir son propre avis d’imposition et respecter le plafond de revenu fiscal de référence. Si vous vous détachez fiscalement, par exemple pour une première déclaration autonome, vous pourrez demander l’ouverture avec l’avis correspondant.
Le LDDS et le LEP comptent-ils pour l’APL ou les aides de la CAF ?
Le simple fait d’avoir un LDDS ou un LEP ne supprime pas l’APL. Pour les aides au logement, la CAF regarde surtout les ressources, et peut tenir compte du patrimoine si votre épargne totale dépasse 30 000 €. En dessous, c’est rarement un sujet pour un budget étudiant. En cas de doute, déclarez correctement votre situation dans votre espace CAF.
Faut-il garder son Livret A si on ouvre un LEP ?
Oui, gardez votre Livret A si vous pouvez. Le LEP sert d’abord à placer l’épargne qui dort, grâce à son rendement souvent meilleur. Le Livret A reste pratique pour séparer les enveloppes : caution, frais de rentrée, imprévus, ordinateur. Comme il n’y a ni impôt ni frais, le fermer n’apporte généralement rien.
Quel livret choisir pour une épargne de sécurité avant la rentrée universitaire ?
Pour une épargne de sécurité avant la rentrée universitaire, choisissez d’abord un livret sans risque, disponible immédiatement et sans frais. Si vous êtes éligible, le LEP est le meilleur premier réflexe. Sinon, Livret A ou LDDS font très bien le job pour garder de quoi payer caution, transport, livres, courses ou avance de bourse CROUS.
Si vous êtes éligible, commencez par regarder le LEP avant d’ouvrir ou d’alimenter un LDDS. Gardez ensuite une logique simple : une réserve disponible pour les urgences, un livret séparé pour les projets proches, et zéro argent bloqué si votre budget étudiant reste serré. Avant de signer, vérifiez votre situation fiscale, vos plafonds et vos besoins des trois prochains mois. C’est souvent là que le meilleur choix devient évident.